Para gestores e indústrias, entender como funciona contabilidade industrial é alinhar chão de fábrica, custos e SPED para cumprir obrigações mensais e fechar balanços com segurança.
O foco é transformar apontamentos de produção em custos corretos, reduzir riscos fiscais e dar base para decisões de preço, margem e investimento.
Como funciona a contabilidade industrial, do apontamento ao SPED
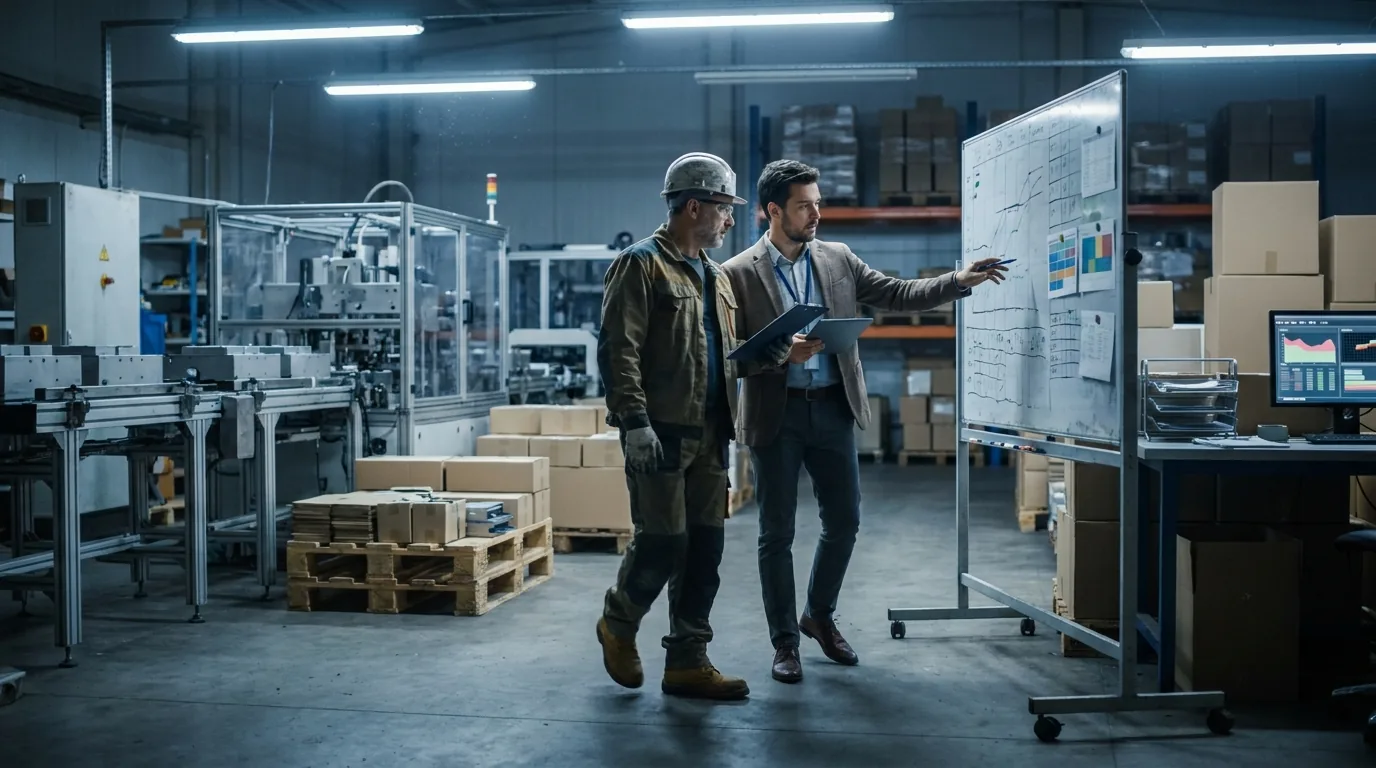
Ela funciona como uma ponte entre a operação e o fiscal. Tudo começa nos dados do chão de fábrica (consumo, perdas, horas e produção).
Esses dados viram custo do produto, estoque e resultado. Depois, viram obrigações digitais no SPED e relatórios para decisão.
Quando essa ponte falha, o problema aparece em dois lugares. Primeiro, na margem, porque o custo fica errado. Segundo, na conformidade, porque o SPED passa a “contar uma história” diferente da operação.
Na prática, a contabilidade industrial sem gargalos depende de três engrenagens. Cadastro bem feito, rotina de apontamentos e conciliação contábil-fiscal. Sem isso, o fechamento vira retrabalho.
O que entra na conta: materiais, mão de obra e custos indiretos
O custo industrial não nasce no financeiro. Ele nasce na fábrica. A contabilidade coleta e organiza a formação do custo para que o estoque e o resultado reflitam a realidade.
- Materiais diretos: insumos que viram produto (matéria-prima, componentes, embalagens produtivas).
- Mão de obra direta: horas aplicadas na produção, com critérios claros de apropriação.
- Custos indiretos de fabricação (CIF): energia, manutenção, depreciação, supervisão, setup, perdas normais, entre outros.
- Perdas e refugos: precisam de regra para separar perda normal de anormal, porque isso muda o resultado.
O “caminho do dado” que evita gargalo
Um fluxo simples costuma resolver mais do que um ERP caro mal parametrizado. O caminho recomendado é: compra e recebimento, entrada em estoque, requisição para produção, apontamento, retorno de produção, inventário e conciliações.
Minha recomendação: comece pelo básico bem amarrado. Padronize unidades de medida, NCM e regras de movimentação.
Isso vale mesmo para PME em crescimento. Não vale para operação que muda produto toda semana sem engenharia mínima. Nesse caso, primeiro organize cadastros e processos.
O que a indústria precisa organizar antes de “falar em custo”
O erro mais caro é tentar apurar custo com cadastro ruim. Um NCM errado, uma unidade divergente ou um item duplicado estoura na conciliação e no SPED. A correção depois consome semanas.
Uma contabilidade consultiva entra aqui para reduzir risco. Ela define critérios, documenta rotinas e cria trilhas de auditoria. Isso dá clareza para o gestor decidir com confiança.
Cadastros e parâmetros que mais derrubam o fechamento
- Estrutura de produto (BOM) desatualizada, com consumo real diferente do teórico.
- Unidade de medida (kg, m, peça) sem conversão padronizada.
- Almoxarifado e locais sem regra de movimentação, gerando “estoque fantasma”.
- Centros de custo genéricos, que impedem rateio e análise de eficiência.
- Classificação fiscal inconsistentes, afetando entradas, saídas e obrigações acessórias.
Inventário e contagem: o ponto que ninguém quer encarar
Inventário é onde a fábrica e a contabilidade se encontram sem desculpa. Se o saldo físico não bate com o contábil, o custo fica contaminado. O resultado também.
Minha recomendação: faça contagens cíclicas por criticidade (curva ABC) e trate divergências por causa raiz. Isso vale quando há giro e variedade de itens. Não vale para indústria com poucos itens e baixa movimentação, onde um inventário geral bem feito já resolve.
SPED na indústria: onde o custo encontra a conformidade
SPED não é “mais um arquivo”. Ele é o retrato digital da sua operação para a Receita Federal e para as Secretarias de Fazenda. Quando o estoque e o custo estão errados, a inconsistência costuma aparecer nos cruzamentos.
O ponto sensível para a indústria é a coerência entre documentos fiscais, movimentações e estoques. O mesmo item precisa “existir igual” no sistema, na nota e no arquivo digital. Pequenas diferenças viram grandes alertas.
ECF e a amarração do lucro tributável
A ECF amarra o resultado contábil ao lucro real ou presumido. Para indústria, custo e estoque influenciam diretamente o lucro. Um custo inflado reduz lucro. Um custo subestimado aumenta lucro e pode elevar tributos.
A Escrituração Contábil Fiscal (ECF) é a obrigação que informa à Receita Federal a apuração do IRPJ e da CSLL e a reconciliação entre o lucro contábil e o lucro tributável.
Ela é exigida das pessoas jurídicas, com regras definidas pela Receita Federal na Instrução Normativa RFB nº 1.422/2013, art. 1º.
Na indústria, inconsistências de custo e estoque podem distorcer o lucro e gerar questionamentos em fiscalização. Ignorar conciliações aumenta o risco de autuação e de retificação trabalhosa.
ECD e rastreabilidade contábil
A ECD é onde a escrituração contábil vira arquivo. A indústria precisa que lançamentos de estoque, custo e produção sejam rastreáveis. Sem histórico e critérios, a auditoria interna fica cega.
Segundo a Receita Federal, a Escrituração Contábil Digital faz parte do SPED e está disciplinada na Instrução Normativa RFB nº 1.774/2017, art. 1º. Ela substitui livros contábeis em papel, mantendo exigência de consistência e documentação suporte. O ganho prático é rastreabilidade, desde que o plano de contas e históricos estejam bem definidos.
Como a contabilidade consultiva elimina gargalos no fechamento industrial
Fechamento sem gargalo é processo, não heroísmo. O trabalho consultivo desenha rotinas e define dono para cada etapa. A contabilidade vira gestão, e não só entrega de obrigação.
Na CERVI, a experiência de 47 anos costuma aparecer em detalhes que evitam retrabalho. O exemplo clássico é separar “erro de cadastro” de “erro de processo”. A correção muda conforme a origem.
Rotina mensal recomendada (e o que não pode ficar para o fim)
Indústria que fecha “no susto” costuma empilhar problemas. Uma rotina enxuta, com checkpoints, reduz o tempo de fechamento e melhora a qualidade do SPED.
- Até o 3º dia útil: conciliar entradas e saídas, validar CFOP e itens críticos.
- Semana 1: validar apontamentos de produção e consumo, checar perdas e refugos.
- Semana 2: rodar custo, revisar rateios e variações relevantes.
- Semana 3: conciliar estoque contábil x físico (amostral ou cíclico) e ajustar causas recorrentes.
- Semana 4: fechar contabilidade, revisar consistência para ECD/ECF e preparar análises gerenciais.
Critério que quase ninguém usa: “custo bom” precisa ser útil, não perfeito
Custo perfeito é tentador. Ele também pode ser caro demais. Um bom critério de decisão é olhar para o impacto na margem e no preço.
Se a variação de CIF muda pouco o preço final, use rateio simples e estável. Se a variação muda a margem e altera decisão comercial, avance para direcionadores mais fiéis.
Esse raciocínio vale para indústrias e também para SPEs e incorporadoras que industrializam etapas, ou para empresas de entretenimento e lazer com fabricação própria de itens.
Exemplos práticos: o que muda na decisão do gestor quando o custo está certo
Um custo bem apurado muda conversa de diretoria. Ele mostra onde a margem some e onde a fábrica ganha eficiência. Isso ajuda a crescer com segurança.
Exemplo hipotético: uma indústria de embalagens tem dois produtos, A e B. O produto A consome mais setup e paradas.
Se o CIF é rateado só por volume, A parece lucrativo. Quando o rateio considera horas de máquina, A pode virar o “vilão” da margem. O ajuste muda o preço, o mix e o planejamento de produção.
Outro cenário comum em São Paulo: empresa cresce, terceiriza etapas e passa a ter mais movimentação de insumos e retorno.
Sem rotina de conciliação, o estoque contábil explode. O SPED denuncia. A correção exige organizar sua empresa por processo, não por urgência.
Perguntas Frequentes
Contabilidade industrial é só calcular custo do produto?
Não. Ela inclui escrituração, controles de estoque, conciliações e obrigações do SPED. O custo é o centro, mas a conformidade e os relatórios gerenciais completam o trabalho.
Qual é o maior erro que gera gargalo no fechamento industrial?
Cadastro e movimentação de estoque sem regra. Isso cria divergência entre nota, sistema e físico. Depois, o custo fica errado e o SPED fica inconsistente.
ECD e ECF são obrigatórias para toda indústria?
Não. A obrigatoriedade depende do regime e do enquadramento da empresa. A ECF e a ECD seguem regras da Receita Federal, e a análise correta evita entregar obrigação indevida ou deixar de entregar quando exigida.
Quanto tempo leva para organizar uma contabilidade industrial sem retrabalho?
Em geral, o primeiro ciclo consistente aparece em 1 a 3 fechamentos mensais. O prazo depende do volume de itens, qualidade do cadastro e disciplina de apontamento. O critério é simples: quando estoque, custo e fiscal passam a conciliar todo mês, o gargalo some.
Quando vale contratar contabilidade consultiva para indústria?
Vale quando há crescimento, mudança de mix, pressão de margem ou aumento de exigências do SPED.
Também vale quando o gestor precisa de números para decidir preço e investimento. Se a operação é muito simples e estável, um modelo mais básico pode atender, desde que haja conciliação.
Revisado pela equipe técnica da CERVI, Especialistas em contabilidade consultiva especializada para indústrias, SPEs, incorporadoras e empresas em crescimento no ABC Paulista, com foco em São Caetano do Sul.
Se o seu custo não fecha com o seu estoque, a decisão de preço vira aposta. Fale com a CERVI agora mesmo.
Fale com um especialista para diagnóstico tributário
Referências Legais e Normativas
- Receita Federal: Escrituração Contábil Fiscal (ECF)
- Receita Federal: Escrituração Contábil Digital (ECD)